

雨漏りの経年劣化は火災保険の対象外?申請前に確認すべき条件と注意点|千葉・埼玉・茨城地域密着|縁の和リフォーム
「雨漏りが発生したけれど、火災保険は使えるの?」
このように、雨漏り修理と火災保険の関係が気になっている方も多いのではないでしょうか。
雨漏りは、屋根や外壁などの経年劣化によって発生することもあれば、台風などによる建物の損傷が原因となることもあります。
ただし、雨漏りが発生したからといって、必ず火災保険の補償対象になるわけではありません。
重要なのは、雨漏りが発生した原因と、加入している火災保険の補償内容を確認することです。
本記事の具体的な内容
✅火災保険で雨漏り修理は可能?
✅経年劣化と保険の適用
✅雨漏りが発生した場合の対応
✅保険金請求の具体的なケース
本記事では、千葉県・埼玉県・茨城県で雨漏り修理を行う縁の和リフォームが、経年劣化による雨漏りと火災保険の関係、保険が適用される可能性があるケース、申請前に確認したいポイントについて解説します。
1. 火災保険で雨漏り修理は可能?

火災保険では、火災だけでなく、契約内容に応じて風災・雹災・雪災などによる建物の損害が補償される場合があります。
そのため、自然災害によって屋根や外壁などが破損し、その破損箇所から雨水が浸入して雨漏りが発生した場合には、火災保険の補償対象となる可能性があります。
一方で、建物の経年劣化や自然な消耗によって発生した雨漏りは、一般的に火災保険の補償対象とはなりません。
ただし、実際の補償範囲は保険会社や契約内容によって異なります。
この章でわかること
✅火災保険の定義とは
✅火災保険の基本と対象範囲
✅雨漏りと自然災害の関係
1-1. 火災保険の定義とは
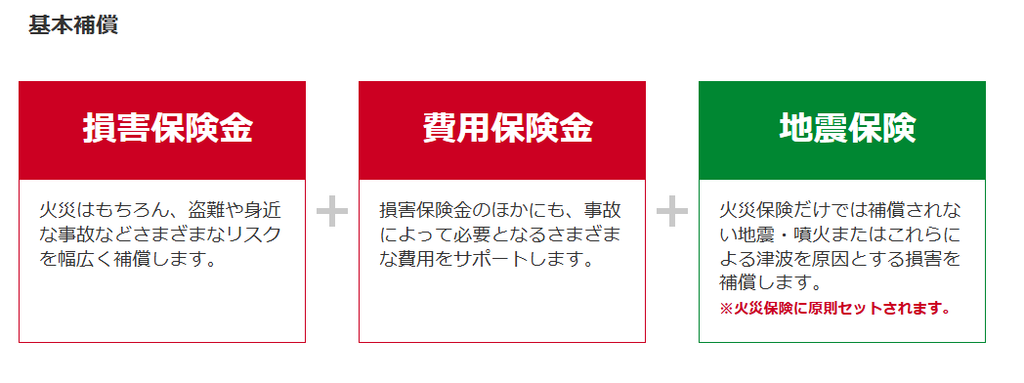
火災保険は、住宅などの建物や家財に生じた損害を補償する損害保険です。
「火災保険」という名前ですが、火災だけを対象としているわけではありません。
契約内容によって、風災・雹災・雪災、水災、水濡れ、盗難などが補償される商品があります。
ただし、すべての火災保険に同じ補償が付いているわけではありません。
そのため、「火災保険に加入しているから雨漏り修理にも使える」と考えるのではなく、まずは加入している保険の補償内容を確認することが大切です。
1-2. 火災保険の基本と対象範囲
火災保険の補償対象は、保険商品や契約内容によって異なります。
例えば、風災の補償が付いている契約で、台風などによる強風によって屋根材が破損し、その破損箇所から雨水が浸入した場合には、風災による損害として補償される可能性があります。
一方、次のようなケースは、一般的に火災保険の補償対象外となることがあります。
- 屋根材や外壁などの経年劣化による損傷
- 自然な消耗による劣化
- さびや腐食などによる損傷
- 建物の性能や性質によって生じた損害
- 契約上、補償対象となっていない損害
また、地震による損害は、原則として通常の火災保険では補償されず、地震保険による補償を確認する必要があります。
このように、雨漏りの有無だけではなく、「何が原因で建物が損傷したのか」を確認することが重要です。
1-3. 雨漏りと自然災害の関係
雨漏りは、建物の老朽化や施工不良などが原因で起こることもありますが、自然災害が原因で発生することも多くあります。
自然災害が引き起こす雨漏りの主な原因は、台風・暴風雨・大雪・地震・雹 などが挙げられます。
✅台風や暴風雨
強風によって屋根材がずれたり飛散したり、棟板金などが破損した結果、雨水が建物内部へ浸入することがあります。
✅大雪
雪の重みによって屋根や雨樋などに損傷が生じ、その後の雨漏りにつながる場合があります。
✅雹
雹によって屋根材や雨樋などが破損し、その損傷が雨漏りにつながる場合があります。
ただし、「台風の後に雨漏りした」「大雨の後に雨漏りした」という事実だけで、火災保険の対象になるとは限りません。
例えば、以前から屋根材が劣化しており、そこから雨水が浸入していた場合には、自然災害による損害とは判断されない可能性があります。
そのため、雨漏りが発生した時期だけで判断せず、建物のどの部分にどのような損傷が生じたのかを確認することが大切です。
2. 経年劣化と保険の適用
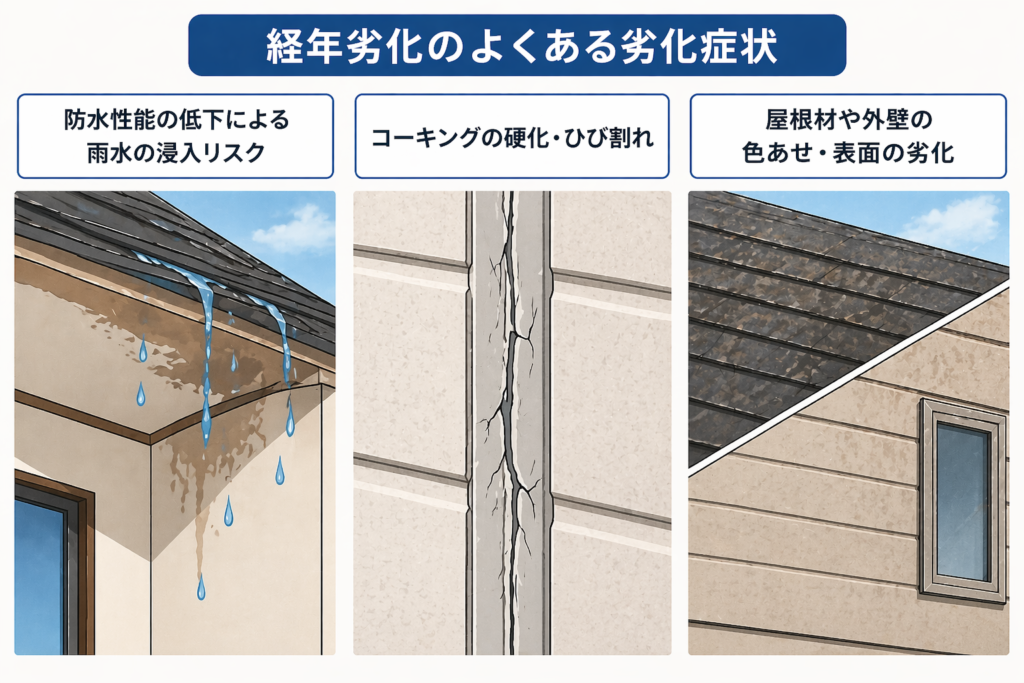
雨漏りの原因として多いのが、屋根や外壁、シーリング、防水層などの劣化です。
建物は年月の経過とともに少しずつ劣化するため、経年劣化による損傷そのものは火災保険の補償対象にならないことが一般的です。
一方で、経年劣化がある建物でも、台風などによって新たな損傷が発生している場合があります。
そのため、見た目だけで「経年劣化だから保険は使えない」と判断するのではなく、雨漏りの原因や損傷の状態を確認することが重要です。
この章でわかること
✅経年劣化とは何か
✅雨漏りが保険でカバーされる条件
✅各保険会社の適用例
2-1. 経年劣化とは何か
経年劣化とは、建物が時間の経過とともに、自然に摩耗したり変質したりして、性能や機能が低下していくことです。
住宅では、次のような場所で劣化が見られることがあります。
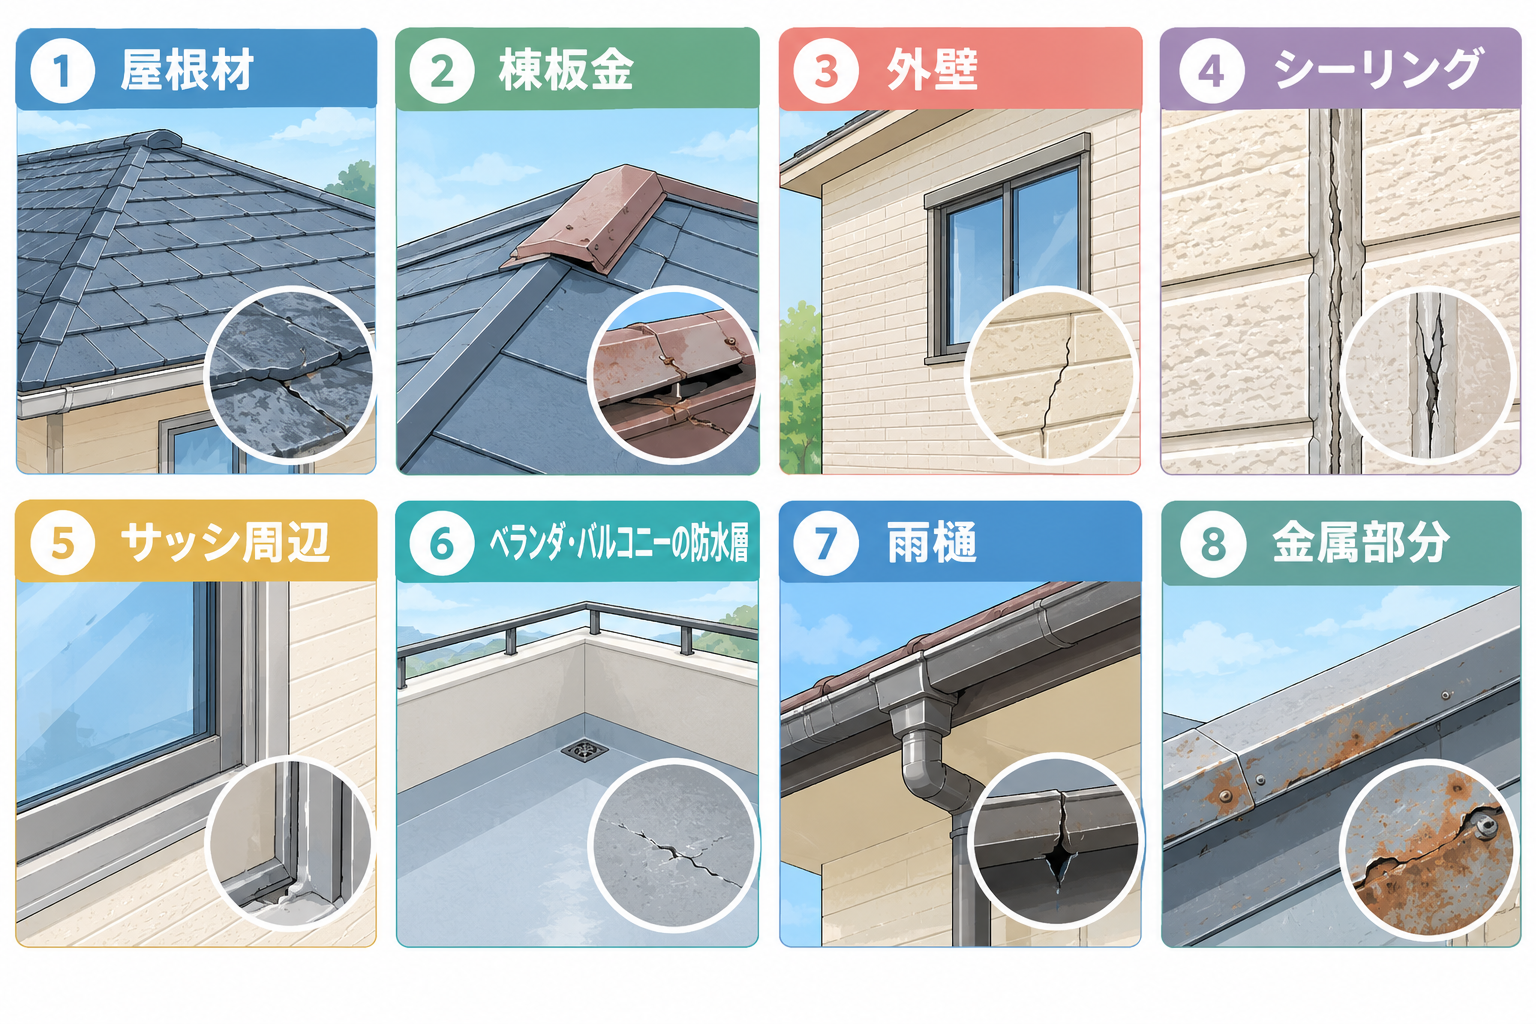
- 屋根材
- 棟板金
- 外壁
- シーリング
- サッシ周辺
- ベランダ・バルコニーの防水層
- 雨樋
- 金属部分
例えば、紫外線や雨風の影響によって屋根材や外壁の表面が劣化したり、シーリングが硬化・ひび割れしたりすることがあります。
こうした劣化が進行すると、建物内部へ雨水が浸入し、雨漏りにつながる場合があります。
経年劣化による損害は、一般的に火災保険の補償対象とはなりません。
そのため、雨漏りが発生してからではなく、日頃から建物の状態を確認しておくことが大切です。
2-2. 雨漏りが保険でカバーされる条件
雨漏りが火災保険の補償対象になるかどうかは、主に次の点を確認する必要があります。
1|加入している保険の補償内容
まず、風災・雹災・雪災など、どの補償が契約に含まれているか確認しましょう。
同じ「火災保険」でも、契約によって補償内容や免責金額などが異なります。
2|雨漏りの原因
雨漏りが発生した原因を確認します。
例えば、台風による強風で屋根材が破損し、その破損箇所から雨水が浸入した場合などは、風災の補償対象となる可能性があります。
一方、屋根材やシーリングなどの経年劣化が原因の場合は、補償対象外となる可能性があります。
3|被害状況の記録
雨漏りが発生した場合は、室内の雨漏り箇所だけでなく、確認できる範囲で建物の損傷状況も写真や動画に記録しておきましょう。
保険会社から必要な資料を求められた場合に、被害状況を伝えるための資料として活用できます。
なお、保険金の支払い可否は、契約内容や損害状況などをもとに保険会社が判断します。
2-3. 各保険会社の適用例
火災保険は、保険会社や保険商品、契約内容によって補償範囲が異なります。
そのため、特定の保険会社の商品だけを見て、「このケースなら必ず保険が使える」と判断することはできません。
例えば、風災の補償が付いている契約で、台風による強風によって屋根材が破損し、その破損部分から雨水が浸入した場合には、風災による損害として補償される可能性があります。
一方、老朽化によって屋根材やシーリングが劣化し、その結果として雨漏りが発生した場合は、一般的に補償対象外となります。
また、地震による損害については、通常の火災保険とは別に地震保険の補償内容を確認する必要があります。
保険の適用について判断に迷った場合は、保険証券や契約内容を確認したうえで、加入している保険会社または代理店へ相談しましょう。
3. 雨漏りが発生した場合の対応

雨漏りを発見したら、まずは被害が広がらないように対応し、同時に雨漏りの状況を記録しておくことが大切です。
特に、雨漏りが続いている状態では、天井や壁だけでなく、住宅内部の木材などに影響が及ぶ可能性があります。
また、保険の利用を検討している場合は、修理を急いで始める前に、加入している保険会社へ相談しておくと安心です
この章でわかること
✅被害状況を確認する方法
✅保険会社への連絡の流れ
✅応急処置の重要性と手順
3-1. 被害状況を確認する方法
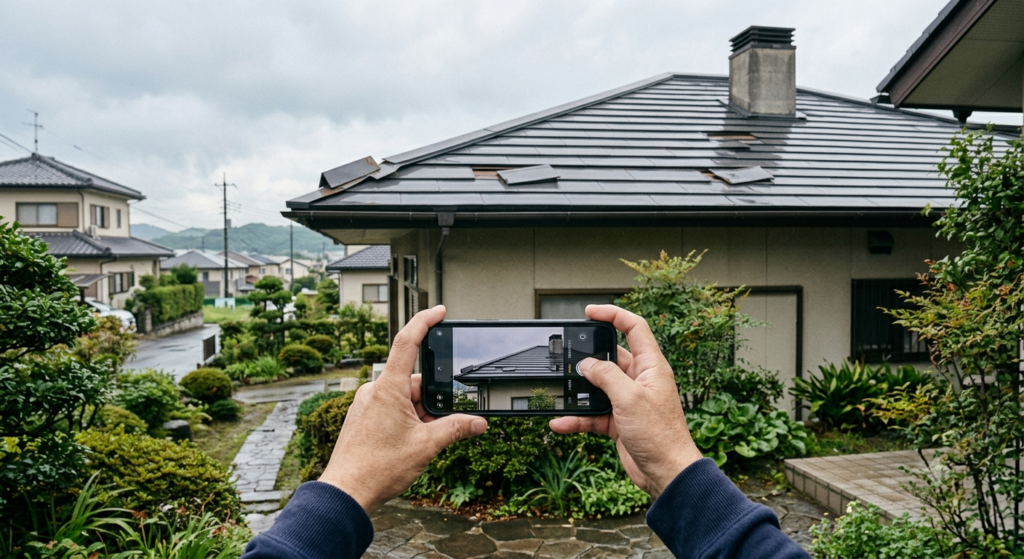
雨漏りを発見したら、まず室内の被害状況を確認します。
例えば、次のような症状がないか確認しましょう。
- 天井や壁に雨染みがある
- 壁紙が浮いている、剥がれている
- 天井から水滴が落ちている
- 窓やサッシ周辺が濡れている
- カビが発生している
- 床や家具が濡れている
確認できる範囲で、雨漏りの状況を写真や動画に記録しておくことも重要です。
ただし、屋根に上ったり、高所に登ったりして原因を確認するのは危険です。
雨漏りの原因は、室内から見えるシミの真上にあるとは限りません。
屋根、外壁、サッシ、ベランダ、防水層など、複数の場所から雨水が浸入する可能性があるため、原因の特定には専門的な調査が必要になる場合があります。
雨漏りのことでお困りでしたら、お気軽に、私たち ㈱縁の和リフォーム にご相談ください。
㈱縁の和リフォーム は、認定資格に合格した 確かな技術と豊富な経験 を兼ね備えており、お客様に安心して、雨漏りの点検やメンテナンスをご依頼いただけます。
お問い合わせ
現地調査・お見積り・ご相談は無料です。どうぞお気軽にお問い合わせください!
3-2. 保険会社への連絡の流れ
雨漏り被害が発生したあと、保険会社に連絡する際の注意点について、解説いたします。
注意点
1|早急な連絡
被害が発生後、できるだけ早く保険会社に連絡する
2|証拠の確保
写真や動画で被害状況を記録しておく
3|修理業者の選定
保険会社が紹介する業者だけでなく、複数の業者に見積もりを取って比較検討することが大切
4|保険契約内容の確認
保険の契約内容をしっかりと確認し、不明な点は保険会社に質問して必ずクリアにする
この4つの注意点を踏まえて、雨漏り被害が発生したあとに保険会社に連絡する一般的な流れを解説いたします。
1|保険の契約内容を確認する
保険証券や契約内容を確認し、風災・雹災・雪災などの補償が付いているか、免責金額が設定されているかなどを確認します。
2|保険会社への連絡
雨漏りが発生したことや、建物にどのような被害があるのかを伝えます。
被害が発生した時期や、台風などの災害との関係が分かる場合は、その内容も伝えましょう。
3|必要書類を確認する
保険会社から、写真や修理見積書など、請求に必要な資料について案内を受けます。
必要な書類は契約や事故の内容によって異なるため、保険会社の案内に従って準備しましょう。
4|損害状況の確認
保険会社側で損害状況や補償対象となる事故について確認が行われます。
5|保険金支払いの判断
契約内容や損害状況などをもとに、保険金の支払いについて判断されます。
6|修理工事
補償内容や保険金の支払いについて確認したうえで、必要な修理を進めます。
なお、保険金の支払いが決まる前に修理工事を進める場合は、保険会社に必要な手続きや資料を確認しておくとよいでしょう。
このように、保険会社や保険代理店へ連絡する際は、後でトラブルにならないよう保険担当者から指示を受けた必要書類を迅速に揃えて、手続きを始めることで負担が軽減されます。
㈱縁の和リフォーム は、埼玉県越谷市を拠点とする 千葉県・埼玉県・茨城県の地域に密着し、雨漏り修理に特化した、雨漏り専門の修理業者です。
スムーズに手続きを進めるためにも、雨漏りの火災保険についてもっと詳しく知りたい方は、お気軽に ㈱縁の和リフォーム までお問合せください。
3-3. 応急処置の重要性と手順
雨漏りは放置すると、建物に深刻なダメージを与えます。
そのため、早期の応急処置が非常に重要で、応急処置によって被害の拡大を防ぎ、本格的な修理の準備をする時間を稼ぐことができます。
応急処置の重要性
雨漏りを放置することで、木材の腐朽・壁紙の剥がれ・カビの発生など、より大きな被害に発展する可能性があり、早期に応急処置を講じれば、修理範囲を限定することができ、費用を抑えられる可能性が高まるためです。
では、実際に雨漏りが起きた際の応急処置は、以下をご参考ください。
【応急処置の手順】
1|雨漏り箇所の特定

天井、壁、床など、水が染み出ている箇所を特定する
※雨漏りの原因を特定することは難しい場合もありますが、まずは水がどこから来ているのかを把握することが大切です
2|被害状況の記録
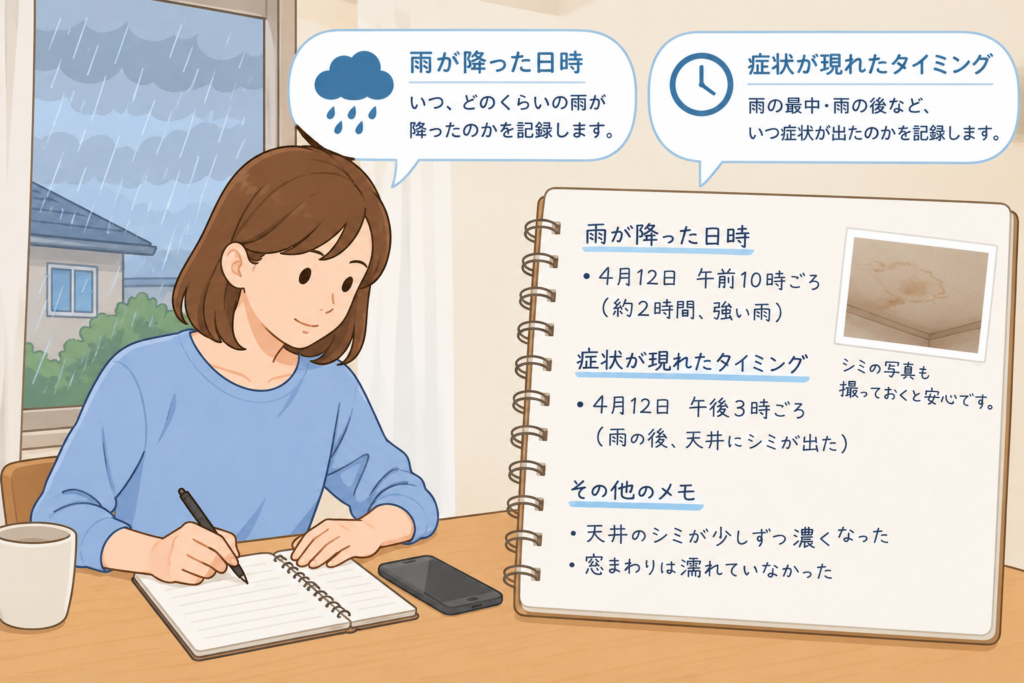
写真や動画で雨漏りの状況を記録しておく
※修理の際、保険請求や業者とのやり取りに役立ちます
3|応急処置の実施

・ 雨水が直接当たる場所にバケツや容器を置き、雨水をキャッチする
・ 雨漏り箇所をビニールシートやタオルで覆い、水の広がりを防ぐ
・ 雨漏りの影響を受けそうな電気製品は、安全な場所に移動させる
4|専門業者への連絡
専門業者へ雨漏りの状況を詳細に伝えて、現地調査の日程を決める
雨漏りは放置すると、建物に深刻なダメージを与えるため、早期な応急処置が重要です。応急処置を行う場合は、安全に作業を行い、専門業者への連絡を忘れずに行いましょう。
より詳しい情報やご自宅の状況に合わせたアドバイスが必要な場合は、お気軽に ㈱縁の和リフォーム までご相談ください。
お問い合わせ
現地調査・お見積り・ご相談は無料です。どうぞお気軽にお問い合わせください!
4. 保険金請求の具体的なケース

火災保険の補償対象になるかどうかを確認するためには、雨漏りそのものではなく、建物にどのような損害が発生し、それが何を原因として起きたのかを確認することが重要です。
例えば、台風によって屋根材が破損し、その部分から雨水が浸入した場合と、長年の経年劣化によって屋根材が傷み、雨漏りした場合では、保険の取り扱いが異なる可能性があります。
この章でわかること
✅過去の事例から学ぶ
✅よくあるトラブルとその対策
✅成功する請求のポイント
報告結果によって保険金が支払われるかが決まるため、被害の証拠や書類の準備を入念に行うことが大切です。
4-1. 過去の事例から学ぶ
雨漏りは、建物の老朽化や不適切な施工など、さまざまな原因によって発生します。過去の事例から学ぶことで、雨漏りの原因を特定し、効果的な対策を講じることが可能になります。
【雨漏りの主な原因と事例】
| 【劣化状況】 | 【事例】 |
| ✅ 屋根の劣化 スレートの割れ、瓦のズレ、シーリングの劣化などが主な原因 | 長年放置したスレート屋根が劣化し、雨水が室内に侵入、天井が大きく損傷した |
| ✅ 外壁のひび割れ 外壁のクラックから雨水が浸入し、内部の構造材を腐らせる | 外壁に細かいひび割れが多数あり、雨季になると室内に水が染み出してくる |
| ✅ サッシ廻りの隙間 サッシと壁の隙間から雨水が侵入し、室内に水が漏れることがある | 窓枠にカビが発生し、壁紙が剥がれてきた |
| ✅ バルコニーの防水層の劣化 バルコニーの防水層が剥がれることで、雨水がコンクリート内部に浸透し、鉄筋が錆びる | バルコニーの床が剥がれ、下の部屋に水が漏れ出す |
| ✅ 配管の劣化 給水管や排水管の接続部分からの漏水 | 天井から水が滴り落ち、床が濡れている |
例えば、台風後に屋根材の破損が見つかり、その後に雨漏りが発生した場合は、自然災害による損害との関係を確認する必要があります。
一方で、以前から屋根材やシーリングなどが劣化しており、その劣化が原因で雨漏りしている場合は、経年劣化による損害として扱われる可能性があります。
雨漏りの原因は外から見ただけでは判断できない場合もあるため、必要に応じて専門業者による調査を受けましょう。
4-2. よくあるトラブルとその対策

雨漏りと火災保険については、次のようなトラブルに注意が必要です。
「火災保険を使えば無料で修理できる」と言われた
火災保険は、必ず修理費用を全額補償するものではありません。
補償対象となる損害かどうか、契約内容や被害状況などをもとに保険会社が判断します。
「自己負担ゼロ」「保険金で無料修理できる」などと断定する業者から勧誘を受けた場合は、契約する前に加入している保険会社へ相談しましょう。
経年劣化による雨漏りを保険で直せると言われた
経年劣化による損害は、一般的に火災保険の補償対象外です。
雨漏りの原因を確認せずに保険申請を進めるのではなく、まず建物の状態を調査しましょう。
自然災害による損傷なのか分からない
台風や雹などの後に雨漏りが発生した場合でも、必ず自然災害が原因とは限りません。
以前から発生していた劣化や不具合が影響している可能性もあります。
被害状況を写真などで記録し、必要に応じて専門業者に調査を依頼しましょう。
保険金請求を業者にすべて任せたい
保険金の請求は、基本的に契約者自身が保険会社へ行う手続きです。
請求方法や必要書類については、加入している保険会社または代理店へ確認しましょう。
日本損害保険協会も、「保険が使える」と勧誘する住宅修理業者や保険金請求代行業者とのトラブルについて注意を呼びかけています。
4-3. 成功する請求のポイント

火災保険の利用を検討するときは、次のポイントを確認しておきましょう。
1|保険の補償内容を確認する
風災・雹災・雪災など、どの補償が契約に含まれているかを確認します。
2|雨漏りの原因を確認する
経年劣化なのか、自然災害による損傷なのかなど、雨漏りの原因を確認します。
3|被害状況を記録する
雨漏りしている場所、屋根や外壁などの損傷が確認できる場合は、その状況を写真や動画に残しておきます。
4|保険会社へ相談する
補償対象となるかどうかは、保険会社が契約内容や損害状況などを確認して判断します。
不明な点がある場合は、加入している保険会社または代理店へ確認しましょう。
また、「保険が使える」と言われたことだけを理由に修理契約を急いで結ぶのは避けましょう。
保険の補償内容を確認したうえで、必要な修理について検討することが大切です。
5. 雨漏り修理に特化|縁の和リフォームとは?
㈱縁の和リフォーム は、埼玉県越谷市を拠点とする 千葉県・埼玉県・茨城県の地域に密着し、雨漏り修理に特化した 雨漏り専門の修理業者 です。
私たちの特徴は、雨漏り修理の高い技術力をもつ職人が在籍しているほか、20年間雨漏り修理に携わってきた 雨漏り診断士のプロが駆け付けます。
お問い合わせ
現地調査・お見積り・ご相談は無料です。どうぞお気軽にお問い合わせください!
雨漏りの原因がわからないまま修理業者に依頼し、安心される方が大変多くいらっしゃいます。
しかし、 雨漏りが治まらず、結果的に次々と工事を重ね、費用だけがかかってしまうといった悩みを抱えている方がいることも事実です。
このような悩みを抱えている方々に、心から安心して私たちにお任せいただき、1日でも早く雨漏りのお悩みから解放され、笑顔の暮らしをお届けすることをモットーにしています。
6. まとめ|経年劣化と自然災害による雨漏りの違いを確認しましょう
今回は、経年劣化による雨漏りと火災保険の関係について解説しました。
火災保険は、雨漏りが発生したというだけで保険金が支払われるものではありません。
重要なのは、雨漏りの原因と加入している保険の補償内容を確認することです。
経年劣化や自然な消耗による雨漏りは、一般的に火災保険の補償対象外となります。
一方、台風などの風災によって屋根や外壁などが破損し、その結果として雨漏りが発生した場合は、契約内容によって補償対象となる可能性があります。
雨漏りを発見したら、
- 被害状況を写真や動画で記録する
- 屋根などの高所を無理に確認しない
- 加入している火災保険の補償内容を確認する
- 保険会社または代理店へ相談する
- 雨漏りの原因を専門業者に調査してもらう
といった手順で対応しましょう。
また、「火災保険を使えば無料で修理できる」などと断定する勧誘には注意が必要です。
火災保険の補償対象となるかどうかは、契約内容や実際の損害状況などによって判断されます。
雨漏りの原因を正しく把握し、必要な修理を適切に行うことが、住宅を長く維持するためにも大切です。
千葉県・埼玉県・茨城県で雨漏りについてお困りの場合は、縁の和リフォームへご相談ください。

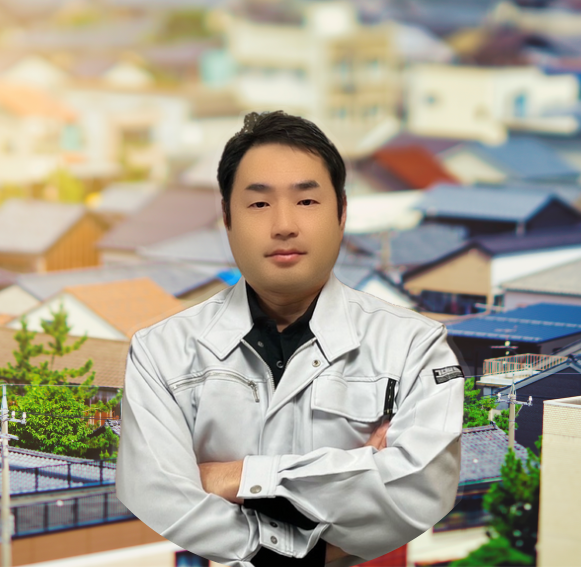
大手リフォーム会社の関東統括部長に就任後、2社のリフォーム会社の立ち上げに携わり、20年のキャリアを活かして独立。自身の雨漏り診断件数は「1,000件」を超えており、雨漏り再発率は「0.2%」雨漏り診断士歴 20年
雨漏り診断士は、お客様の大切な住まいを守り、安心と笑顔を届ける素晴らしい仕事です。


